親御様が所有する自宅やアパートを家族信託するには、信託契約の内容を決め、契約を締結したうえで、所有権移転・信託登記などの手続きを進めます。
費用として、契約設計や登記の専門家報酬、登録免許税、公正証書の作成手数料などがかかります。
認知症などにより契約内容を理解して判断することが難しくなると、ご本人による不動産の売却や新たな賃貸借契約などに支障が生じます。
子どもであっても、親名義の不動産を当然に代理して管理・処分できるわけではありません。
成年後見制度などを利用する方法もありますが、親御様が契約内容を理解して判断できるうちに検討する方法の一つが、不動産の家族信託です。
親御様を受益者、子どもを受託者とする場合、不動産の所有権は子どもへ移りますが、子どもの固有財産とは区別され、親御様のために管理されます。
信託契約の締結に加え、不動産については所有権移転・信託登記を行います。
契約の効力が生じることと、登記によってその不動産が信託財産であることを第三者に主張できるようにすることは、区別して考える必要があります。
この記事では、不動産を家族信託する方法や登記手続き、費用、ローンや共有不動産がある場合の注意点について、司法書士が分かりやすく解説します。
このページの目次
不動産を家族信託するとは?仕組みを分かりやすく解説
不動産の家族信託とは、親御様が所有している自宅、土地、アパートなどの管理を、信頼できる家族へ託す仕組みです。
例えば、父親が所有する自宅を長男へ信託する場合、一般的には次のような役割になります。
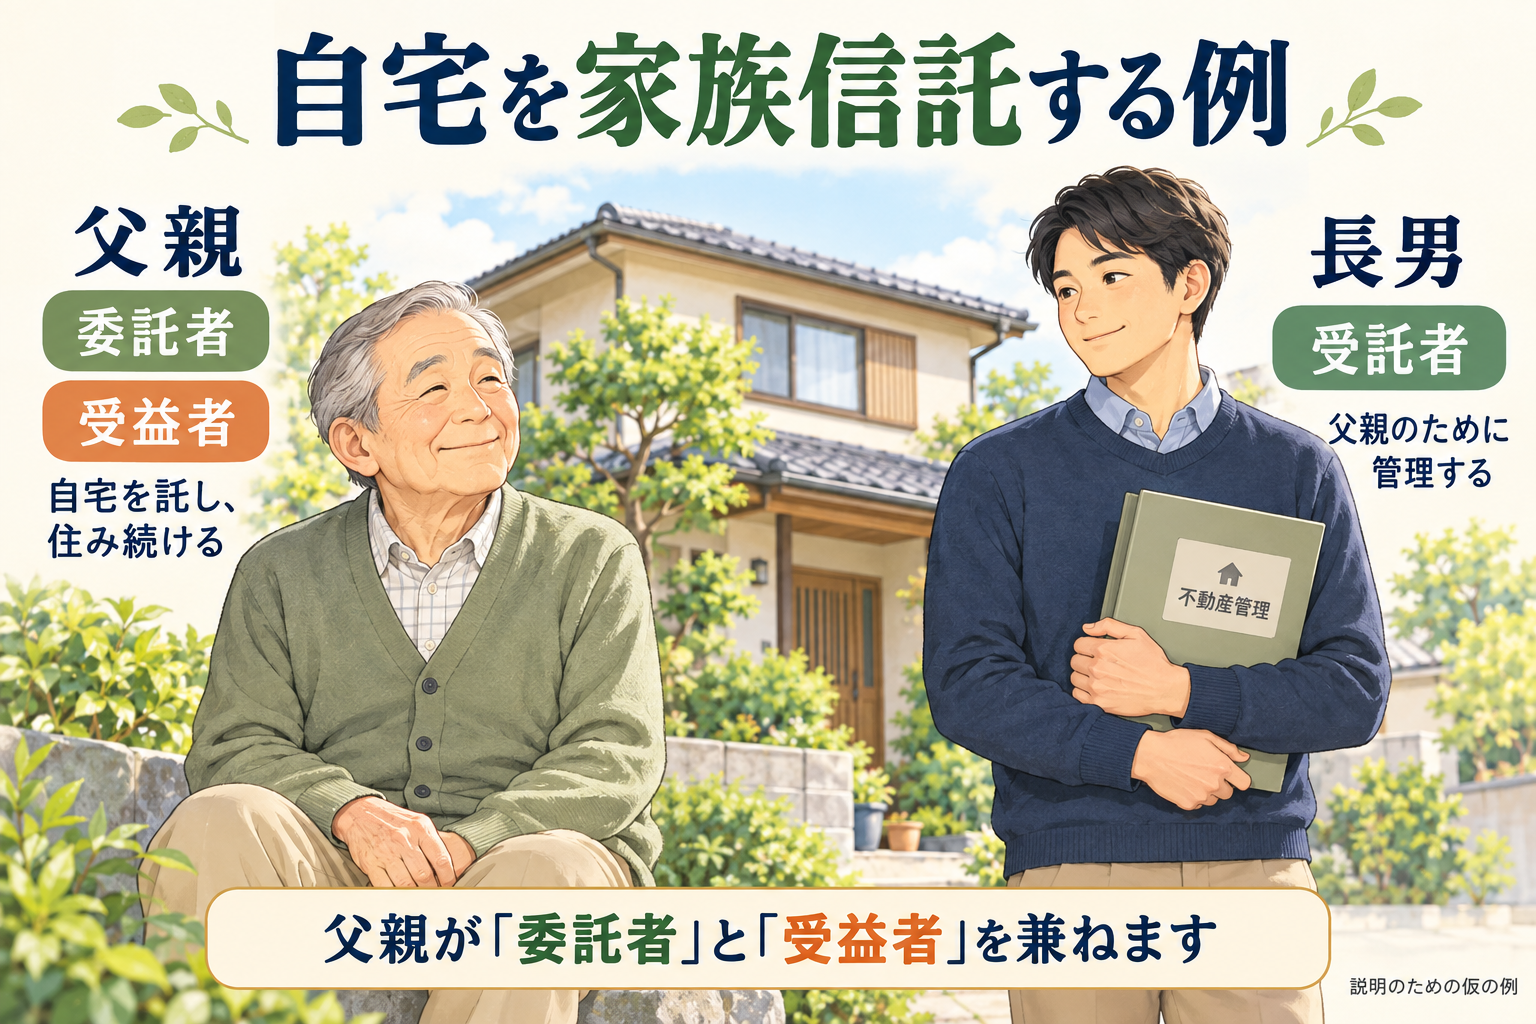
※この例では、父親が不動産を託す「委託者」と利益を受ける「受益者」を兼ね、長男が管理を担う「受託者」になります。
父親は自宅に住み続けながら、長男へ不動産の管理を任せることができます。
アパートを信託する場合も、家賃収入は受益者である父親のために使われ、受託者である長男の財産になるわけではありません。
所有権は受託者へ移るが、自由に使える財産にはならない
不動産を信託すると、所有権は受託者へ移り、登記名義も受託者になります。
ただし、その不動産は受託者個人の固有財産とは区別されます。
受託者は、信託目的に従って管理・処分しなければなりません。
親御様を受益者とする場合、家賃収入などの経済的利益は親御様に帰属します。
受託者が自分の借金を返すために信託不動産を売却したり、売却代金を私的に使ったりすることは認められません。
親御様は引き続き自宅に住める
自宅を信託したからといって、親御様が直ちに退去しなければならないわけではありません。
親御様が引き続き自宅に住み、将来施設へ入所したときには受託者が売却できるようにするなど、ご家庭の希望に合わせて契約を設計できます。
不動産を家族信託することでできること
不動産の家族信託では、契約内容に応じて、受託者へさまざまな権限を与えられます。
代表的なものは次のとおりです。
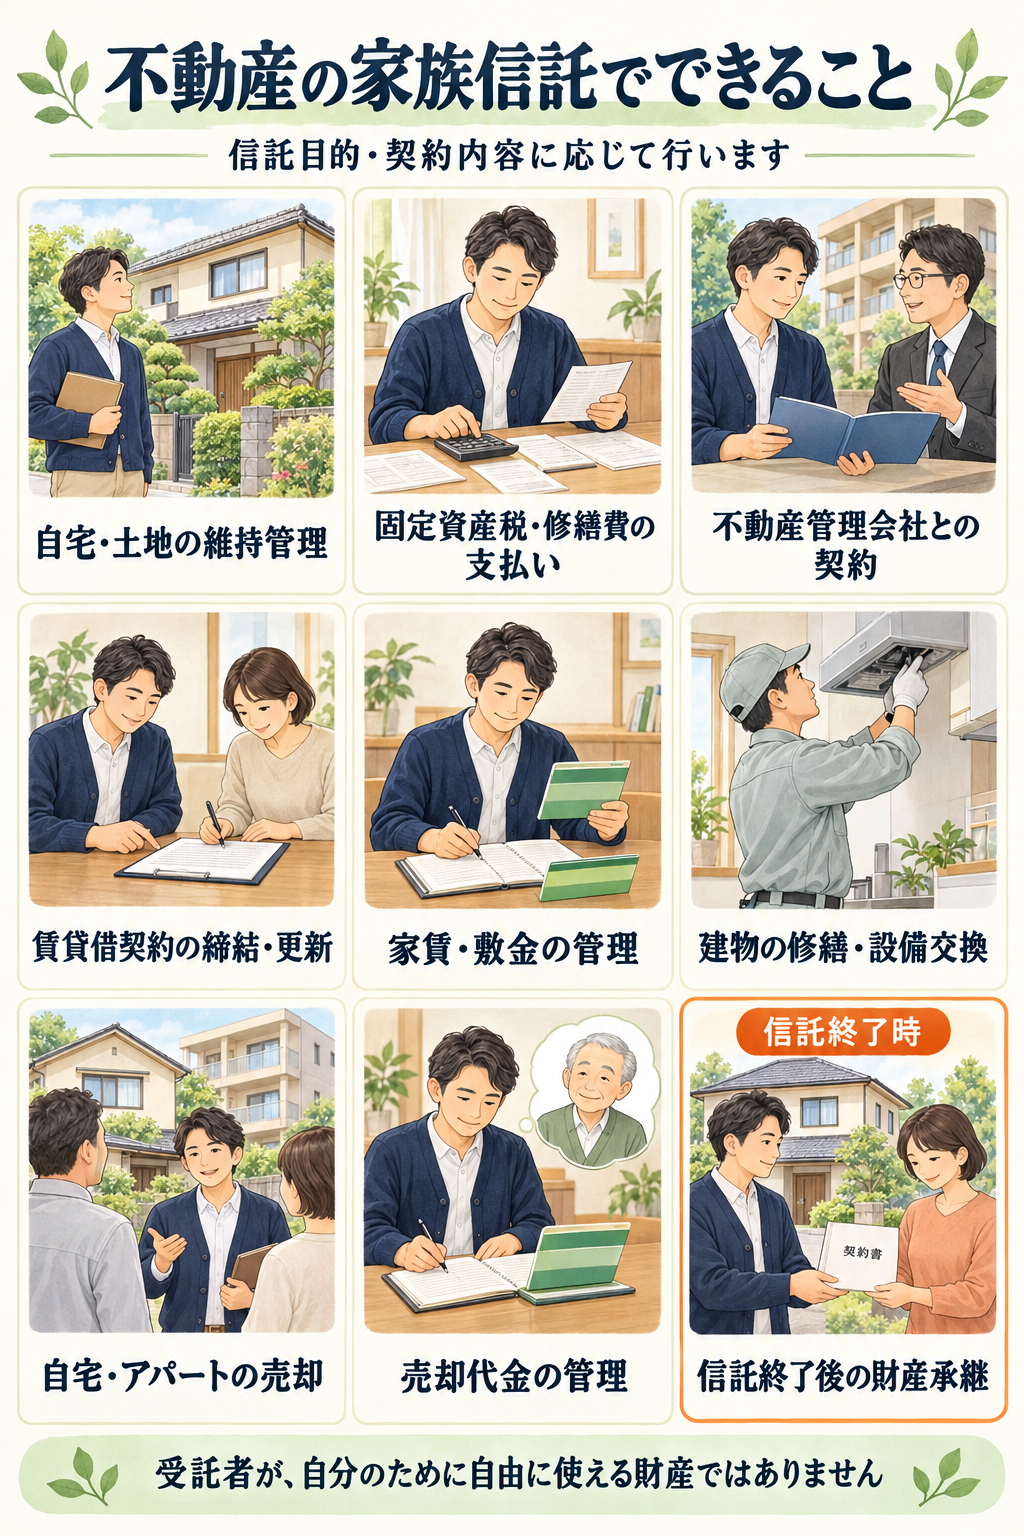
信託目的や契約内容に応じて、受託者が不動産の維持管理、費用の支払い、賃貸借契約、修繕、売却、家賃や売却代金の管理などを行います。
また、信託終了後に財産を誰へ引き継ぐかも、契約で定めておきます。
親御様が認知症になった後も、受託者が契約で与えられた権限に基づいて管理を続けられることが、不動産を信託する大きな目的です。
認知症になった後も売却できるようにする
親御様が施設へ入所した後、空き家となった自宅を売却し、施設費や介護費用へ充てたいと考えるご家庭は少なくありません。
親御様が十分な判断能力を失っている場合、本人による売買契約は難しくなります。
元気なうちに自宅を信託し、受託者へ売却権限を与えておけば、認知症になった後も受託者が売却手続きを進められる可能性があります。
アパート経営を子どもへ引き継ぐ
アパート経営では、家賃を受け取るだけでなく、入居者との契約、修繕、管理会社との調整などを継続しなければなりません。
親御様が元気なうちから子どもを受託者として管理に関与させることで、賃貸経営を段階的に引き継ぐことができます。
不動産を家族信託する方法と手続きの流れ
不動産の家族信託は、一般的に次の流れで進めます。
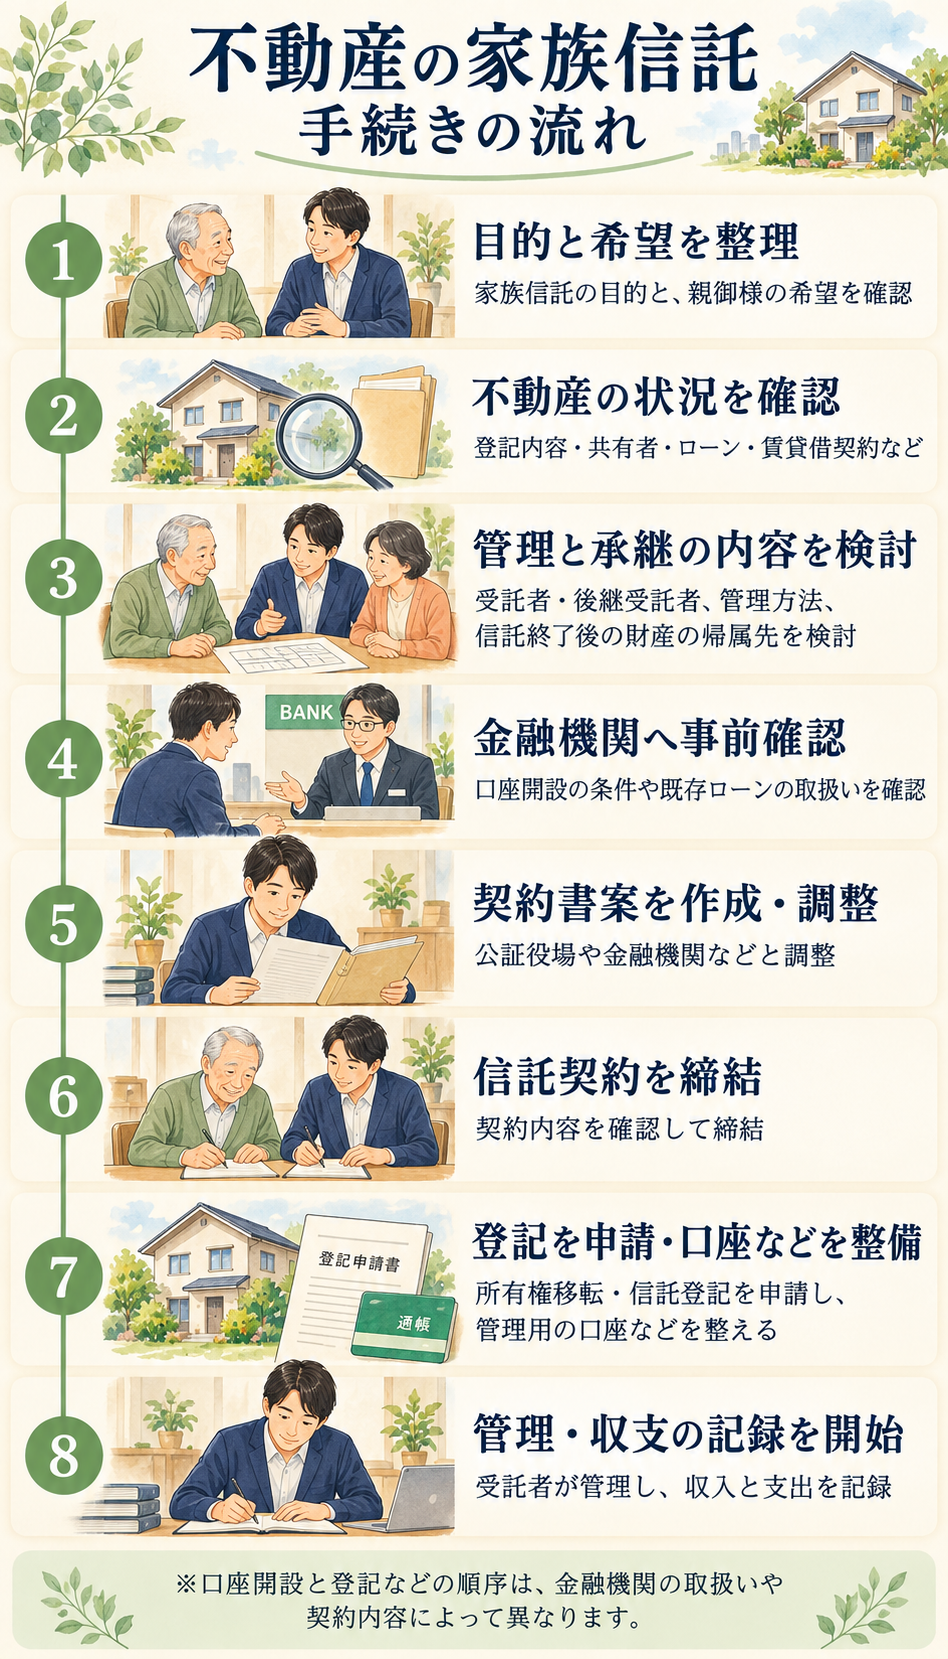
- 目的と希望の整理:家族信託を利用する目的と、親御様の希望を確認します。
- 不動産の確認:登記内容、共有者、ローン、賃貸借契約などを調べます。
- 管理・承継の検討:受託者・後継受託者、管理方法、信託終了後の財産の帰属先を検討します。
- 金融機関への事前確認:口座開設の条件や既存ローンの取扱いなどを確認します。
- 契約書案の作成・調整:信託契約書案を作成し、公証役場や金融機関などと調整します。
- 契約の締結:当事者が内容を確認して、信託契約を締結します。
- 登記・口座などの整備:所有権移転・信託登記を申請し、管理用の口座などを整えます。
- 管理の開始:受託者が財産の管理と、収入・支出の記録を始めます。
口座開設と登記などの順序は、金融機関の取扱いや契約内容によって異なります。
契約後に予定した口座を開設できない事態を避けるため、事前確認が大切です。
家族信託契約は、法律上、必ず公正証書でなければ成立しないわけではありません。
ただ、本人の意思や契約内容を明確に残すこと、金融機関や不動産取引で使用することを考えると、公正証書で作成することが望ましいです。
公証人は当事者の本人確認と意思確認を行うことで、公正証書にて信託契約書を作成します。
不動産の家族信託契約で決めておく内容
不動産を家族信託する場合には、将来必要になる手続きを具体的に想定しながら契約内容を決めます。
まず、何のために不動産を信託するのかを明確にします。
例えば、次のような目的が考えられます。
・親御様の安定した生活を支える
・認知症後の資産凍結を防ぐ
・自宅を適切な時期に売却する
・アパート経営を継続する
・配偶者の生活を将来も支える
目的が曖昧なまま契約すると、受託者の権限や管理方法も曖昧になり、将来の運用に支障が生じる可能性があります。
受託者へ与える権限
受託者は、信託目的の達成に必要な管理・処分を行う権限を有しますが、信託契約によって権限が制限される場合があります。
将来予定している売却・賃貸・修繕などに対応できる内容か、契約の段階で確認します。
自宅であれば、維持管理や修繕に加え、施設入所後の賃貸・売却を想定します。
アパートであれば、賃貸借契約の締結・更新・解約、敷金の管理、大規模修繕、建て替えなども検討します。
将来の取引で権限の範囲が不明確にならないよう、想定する行為を契約内容に具体的に反映させることが大切です。
信託終了後の帰属先
親御様が亡くなったときに信託を終了するのか、配偶者を次の受益者として続けるのかも決めます。
信託が終了した後に、不動産を誰が取得するかについても定めます。
この設計は相続や遺留分に関係するため、遺言書や他の相続財産も含めて検討する必要があります。
不動産の家族信託で必要な登記と書類
受託者名義への所有権移転登記
不動産を信託する場合、一般的には、委託者から受託者への所有権移転登記と、その不動産が信託財産であることを示す信託の登記を同時に申請します。
例えば、父親から長男へ自宅を信託する場合、登記原因を「信託」として所有権を移転し、長男が登記名義人となります。
信託目録が作成される
信託登記をすると、登記記録に信託目録が作成されます。
信託目録には、委託者、受託者、受益者、信託の目的、信託財産の管理方法、信託終了事由など、法令上必要な事項が記録されます。
登記事項証明書を取得すれば第三者も確認できるため、家族の私的事情を必要以上に細かく記載しないなど、登記へ反映する内容にも配慮が必要です。
不動産の信託登記に必要な書類
不動産の信託登記に向けて、依頼者が準備する主な資料は次のとおりです。
・家族信託契約書
・委託者の登記識別情報通知または登記済証(権利証)
・委託者の印鑑登録証明書
・受託者の住民票など、住所を確認する資料
・委託者と受託者の本人確認書類
・固定資産評価証明書など、不動産の評価額を確認する資料
このほか、申請内容に応じた登記原因証明情報や信託目録に記録する情報、司法書士へ依頼する場合の委任状などを整えます。
必要な資料や証明書の有効期間は、依頼先へ確認してください。
また、必要書類は不動産の登記状況や当事者の住所変更、契約内容によって異なります。
親御様の登記上の住所と現在の住所が異なる場合には、信託登記の前提として住所変更登記が必要になることもあります。
不動産を家族信託する場合にかかる費用
不動産の家族信託では、主に次の費用がかかります。(家族信託にかかる費用については、こちらの記事をご覧ください。)
・家族信託の契約設計・契約書作成に関する専門家報酬
・公正証書の作成手数料
・不動産の信託登記に関する司法書士報酬
・不動産の信託登記にかかる登録免許税
・登記事項証明書や戸籍などの取得費用
・税理士へ税務相談をする場合の報酬
登録免許税
信託設定時の委託者から受託者への所有権移転登記については、登録免許税は非課税です。
一方、不動産の所有権の信託登記には、登録免許税がかかります。
令和8年9月現在、所有権の信託登記の本則税率は、固定資産税評価額の0.4%です。
土地については軽減措置により、令和11年3月31日まで0.3%となっています。
建物は原則として0.4%です。
説明のための仮の例として、土地の固定資産税評価額が2,000万円、建物が500万円の場合は、次のようになります。
・土地:2,000万円×0.3%=6万円
・建物:500万円×0.4%=2万円
・合計:8万円
この8万円は信託登記の登録免許税です。専門家報酬、公証人手数料、証明書の取得費用などは別途かかります。
公証人手数料
家族信託契約を公正証書にする場合には、公証人手数料がかかります。
手数料は信託財産の価額などに応じて決まり、信託財産の価額が1億円以下の場合には、通常の手数料へ1万3,000円が加算されます。
正本や謄本の発行費用などが別途必要になることもあります。(日本公証人連合会)
司法書士報酬
司法書士報酬は、信託する不動産の数や評価額、契約内容の複雑さなどによって異なります。
単に登記申請だけを依頼する場合と、家族関係や財産内容を整理し、信託契約全体を設計する場合とでも費用が変わります。
見積もりを確認する際には、契約書作成、公証役場との調整、信託登記、契約後の支援がどこまで含まれているかを確認しましょう。
家族信託した不動産を売却・賃貸・修繕する方法
信託契約で権限を与えられていれば、受託者が売買契約や賃貸借契約、工事請負契約などを締結します。
不動産を売却する場合
信託不動産を売却するときは、受託者が売主となって売買契約を締結します。
売却によって受け取った代金は受託者個人のものではなく、新たな信託財産となります。
受託者は、売却代金を信託専用口座などで管理し、受益者である親御様の施設費、生活費、介護費用などに使用します。
信託登記を抹消し、買主への所有権移転登記を申請する手続きも必要になります。
賃貸・修繕をする場合
受託者に賃貸や修繕の権限があれば、受託者が管理会社や工事業者と契約できます。
信託する不動産について、将来の売却、大規模修繕、建て替えなどを想定しているのであれば、契約段階で必要な権限を検討しておくことが大切です。
住宅ローンやアパートローンが残る不動産は家族信託できる?
住宅ローンやアパートローンが残る不動産でも、直ちに家族信託が不可能になるとは限りません。
しかし、金融機関との事前調整が必要です。
ローン契約には、通常所有名義を変更する場合に金融機関の承諾を求める条項が設けられています。
また、不動産を信託しても、親御様が負っている借入債務まで当然に受託者へ移るわけではありません。
金融機関へ無断で信託登記をすると、ローン契約上の問題(一括返済を求められる等)が生じる可能性があります。
ローンが残っている場合には、契約書を作成する前に次の点を確認します。
・金融機関が家族信託に対応しているか
・信託登記について承諾が必要か
・債務者を変更する必要があるか
・受託者による返済や借入れを認めるか
・将来の追加融資に対応できるか
共有不動産を家族信託する場合の注意点
親御様が不動産の一部だけを所有している場合には、その共有持分のみを家族信託することができます。
例えば、父親と母親が2分の1ずつ自宅を共有している場合、父親の持分だけを長男へ信託することは可能です。
ただし、不動産全体を売却するためには、母親の持分についても売却への協力が必要です。
父親の持分だけを信託しても、受託者が単独で自宅全体を売却できるわけではありません。
共有者全員の将来を見据え、両親それぞれの持分を信託するのか、別の方法を利用するのかを検討する必要があります。
アパートなどの収益不動産を家族信託する場合の注意点
収益不動産の家族信託では、所有権だけでなく、賃貸経営全体をどのように引き継ぐかを考える必要があります。
賃貸借契約や敷金を整理する
入居者との賃貸借契約、預かっている敷金、未収家賃、管理会社との契約などを確認します。
受託者が管理を始める際には、管理会社や入居者へ所有者名義や振込先の変更を案内することもあります。
家賃収入は受益者の所得となるのが基本
一般的な受益者等課税信託では、信託財産から生じる所得は受益者へ帰属するものとして扱われます。
親御様を受益者とする場合、アパートの家賃収入についても、原則として親御様の不動産所得として申告します。
受託者名義へ登記を変更しただけで、受託者の所得になるわけではありません。(国税庁のホームページはこちら)
不動産所得が赤字になった場合の制限
個人が受益者となる信託から生じた不動産所得の赤字は、税務上、生じなかったものとして扱われます。
そのため、他の不動産所得の黒字や給与所得などと相殺することはできません。
修繕費などによって赤字が見込まれる場合には、信託する前後で税負担がどう変わるか、税理士へ確認しておくことが大切です。
詳しくは、国税庁「不動産所得が赤字のときの他の所得との通算」をご確認ください。(国税庁のホームページはこちら)
修繕・借入れまで想定する
アパートでは、外壁塗装、給排水設備の交換、建て替えなど、多額の支出が必要になることがあります。
受託者による借入れを予定する場合には、信託契約に権限を定めるだけでなく、金融機関が融資へ対応するかを事前に確認する必要があります。
家族信託に注意が必要な不動産
すべての不動産を同じ方法で家族信託できるわけではありません。
農地の場合
田や畑を農地として利用し続ける場合、家族を受託者とする通常の家族信託では、原則として信託財産にすることができません。
登記上の地目が宅地であっても、現況が農地であれば農地法が関係することがありますので、農地がかかわる場合には、管轄の農業委員会への確認が必要です。(参考:農林水産省「農地法三段表〔令和8年5月27日現在〕」)
なお、農地の信託については制度見直しの動きもあるため、実際に検討する際には、改正法の成立・施行の有無と、適用条件を確認することが大切です。
借地権の場合
借地上の建物を信託する場合には、借地契約の内容や地主の対応を確認します。
受託者への名義変更について、地主への通知や承諾が必要になることもあります。
地主との関係を悪化させないよう、契約前に借地契約書を確認し、必要な調整を行いましょう。
不動産を家族信託した場合の税金について
家族信託の税金は、登記名義だけでなく、誰が利益を受けるのかによって考えます。
委託者と受益者が同じ場合
父親が委託者兼受益者となり、長男を受託者とする典型的な自益信託では、信託設定時の形式的な所有権移転は、所得税上の資産譲渡として扱われないのが基本です。(国税庁のホームページはこちら)
もっとも、登録免許税や公証人手数料などの費用は別途発生します。
委託者と受益者が異なる場合
父親の不動産を信託し、最初から子どもを受益者にするなど、財産を出す人と利益を受ける人が異なる場合には、贈与税などが問題になる可能性があります。
受益者の変更や受益権の移転、信託終了後の財産帰属についても、贈与税や相続税の検討が必要です。
税務上の判断が必要な契約では、税理士と連携して設計することが重要です。
不動産の家族信託で失敗しやすいケース
不動産の家族信託で後悔しやすいのは、次のようなケースです。
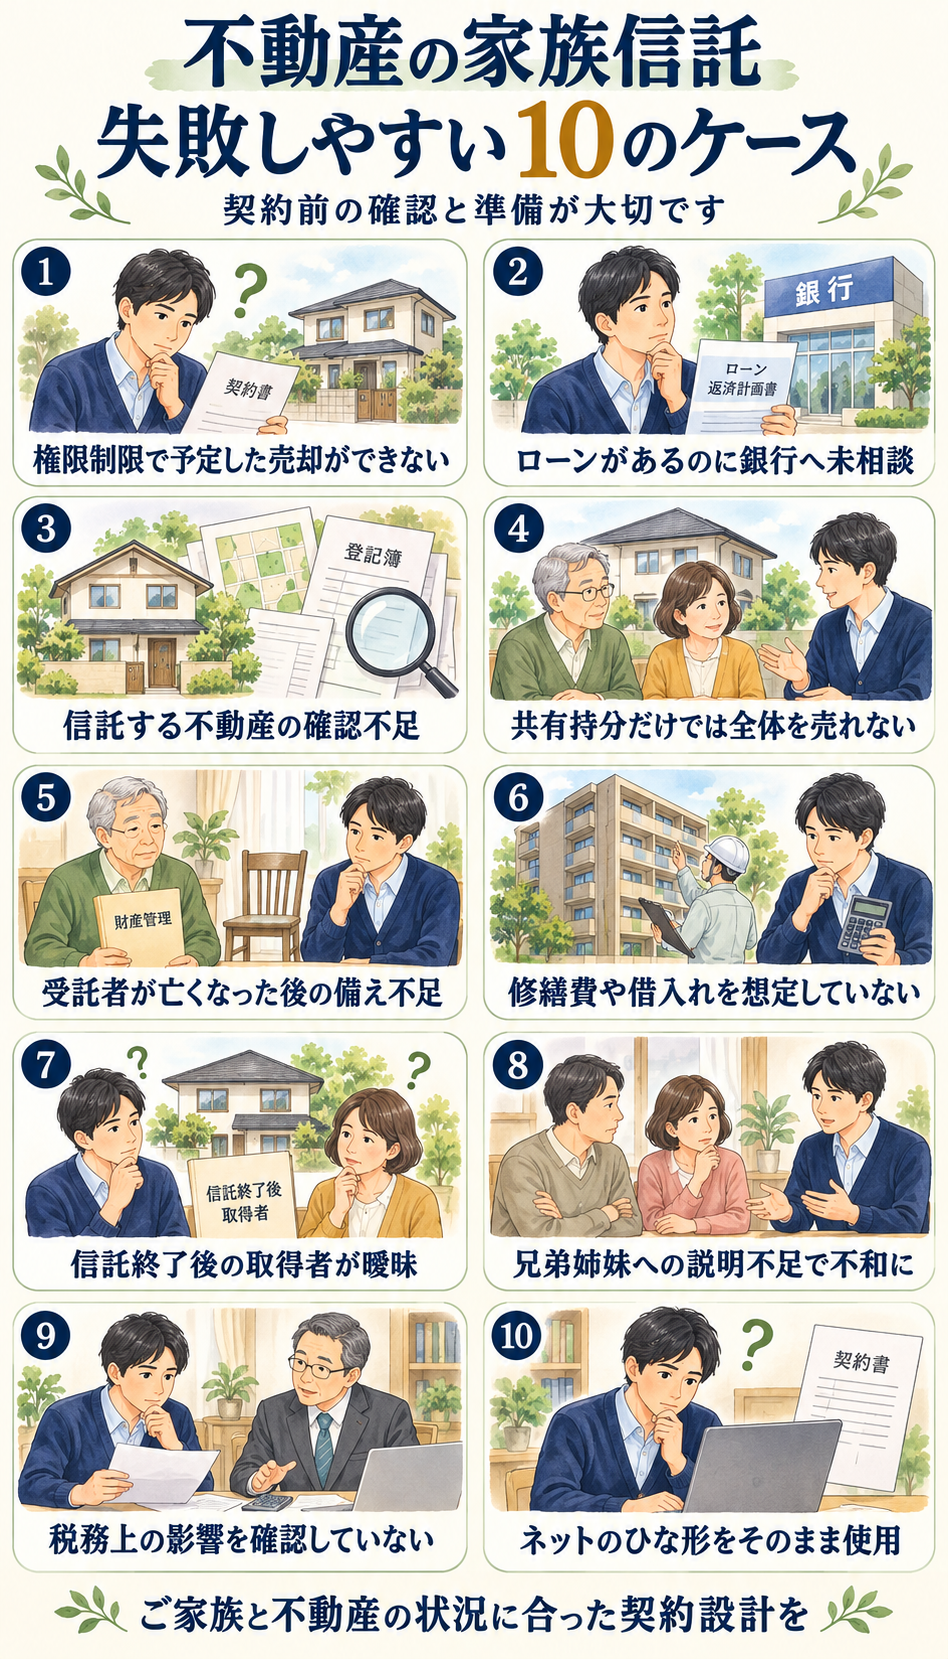
注意したいのは、予定した売却に対応できない契約、金融機関への相談不足、不動産や共有関係の確認不足です。
あわせて、受託者が亡くなった場合の引継ぎ、修繕・借入れ、信託終了後の取得者、家族への説明、税務上の影響も確認しましょう。
インターネットのひな形は、そのまま使わず、ご家庭の状況に合うかを検討する必要があります。
家族信託では、契約書を作成すること自体ではなく、将来必要になる管理・処分に対応できる仕組みを作ることが重要です。
「認知症対策のため」という目的だけでなく、誰が、どの不動産について、どのような手続きをする可能性があるのかを具体的に考えましょう。
不動産の家族信託を司法書士へ依頼するメリット
不動産を家族信託する場合、契約設計と登記手続きは密接に関係しています。
信託目録には、法令で定められた事項を、信託契約と整合する内容で記録する必要があります。
司法書士へ依頼することで、次の支援を受けられます。
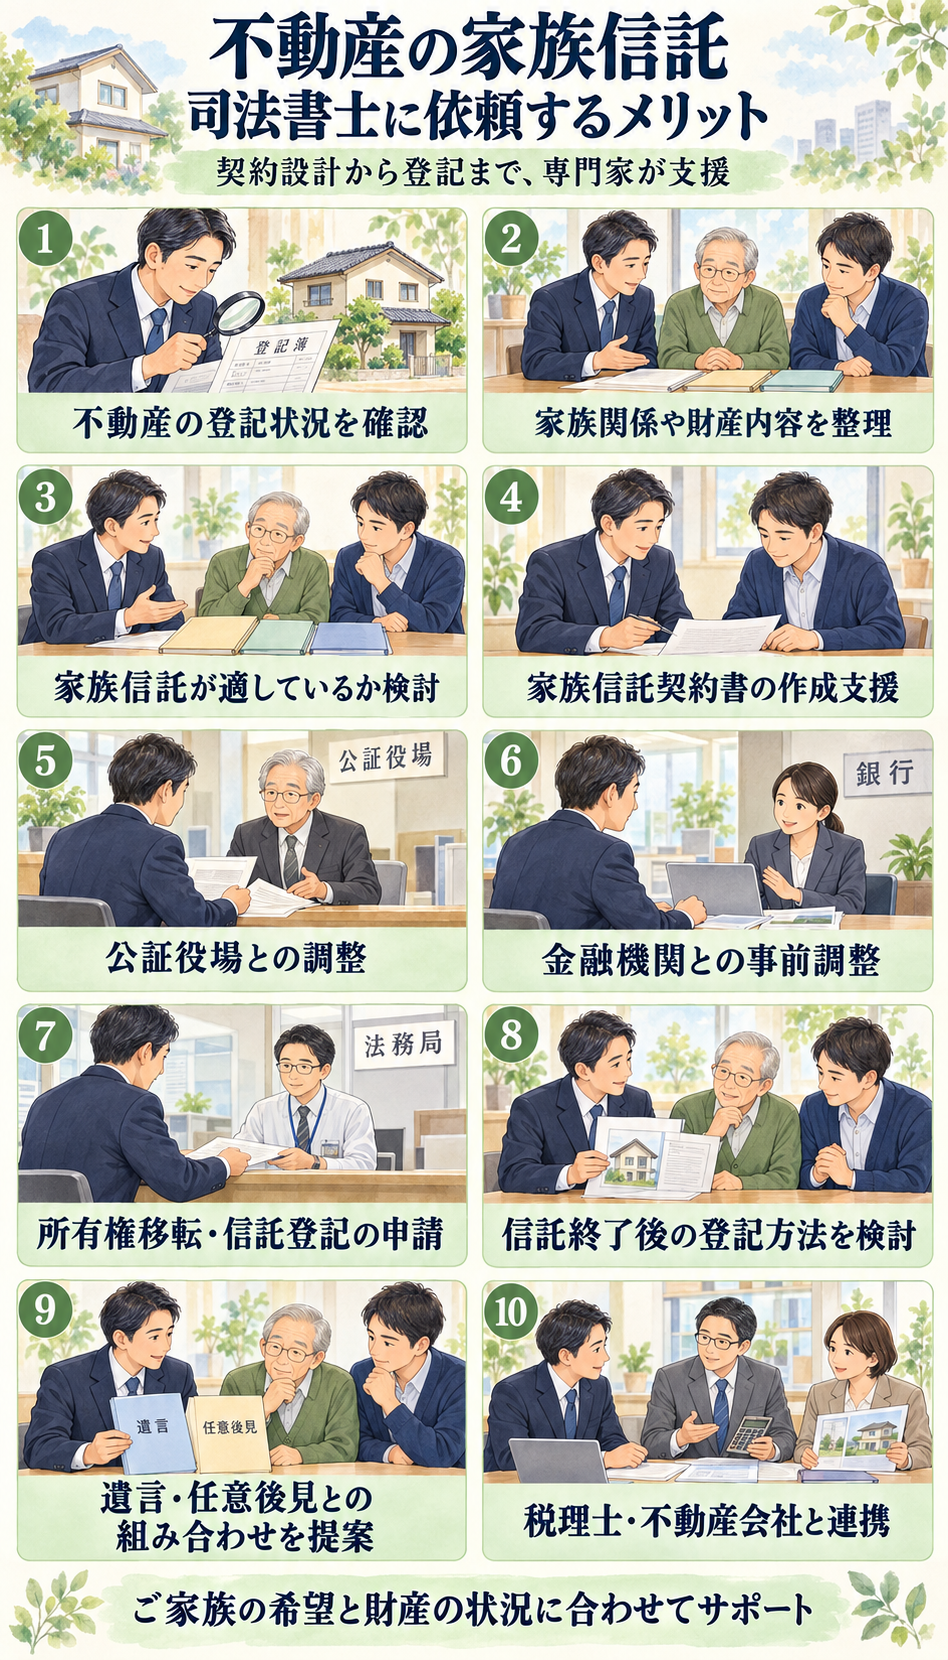
司法書士は、不動産の登記状況や家族関係・財産内容を確認し、家族信託が適しているかの検討、契約書の作成支援、公証役場・金融機関との調整、登記申請などを支援します。
信託終了後の登記や遺言・任意後見との組み合わせも検討し、必要に応じて税理士や不動産会社と連携します。
契約書を作成するだけでなく、登記や将来の売却まで見据えて設計できる司法書士へ相談することをおすすめします。
不動産の家族信託に関するよくある質問
以下では、不動産を信託するうえでよくある質問をまとめました。
自宅を信託しても親は住み続けられますか?
はい。
親御様を受益者とし、引き続き自宅に居住できる内容で契約を設計できます。
受託者へ登記名義を移しただけで、親御様が直ちに退去する必要はありません。
家族信託した不動産は受託者の相続財産になりますか?
いいえ。
信託した不動産は、受託者個人の相続財産には含まれません。
信託不動産は受託者の固有財産とは分けて扱われます。
受託者が死亡した場合に管理が滞らないよう、後継受託者やその選任方法を、契約であらかじめ定めておくことが重要です。
信託した不動産を売った代金は誰のものですか?
信託した不動産を売却したときに発生する売却代金は信託財産となり、受託者が受益者のために管理します。
受託者個人の財産にはなりません。
不動産を信託すれば相続税を節税できますか?
家族信託は、基本的に財産管理と承継の仕組みを整える制度です。
契約しただけで相続税が当然に安くなるものではありません。
税金については、財産額や契約内容に応じて税理士へ確認しましょう。
不動産だけを家族信託できますか?
はい。
必ずしも親御様のすべての財産を信託する必要はありません。
自宅やアパートなど、認知症後に管理・処分で困る可能性が高い不動産だけを信託する方法もあります。
ただし、不動産の維持費や介護費用を支払うため、一定の金銭も併せて信託した方がよい場合があります。
まとめ|不動産の家族信託は契約設計と登記手続きが重要
不動産を家族信託すると、親御様が認知症になった後も、受託者となった子どもなどが、契約で定められた範囲内で自宅やアパートを管理できます。
将来の自宅売却、アパートの賃貸管理、修繕、売却代金の管理などに備えられることが、不動産を家族信託する大きなメリットです。
一方で、不動産を家族信託するためには、家族信託契約を作成するだけでなく、法務局で所有権移転と信託の登記を行わなければなりません。
ローンが残る不動産や共有不動産、借地上の建物、収益不動産などでは、金融機関や共有者、地主などとの事前確認・調整が重要です。
農地については、通常の家族信託に制限があるため、制度改正の動向も含め、信託の対象にできるかを別途確認する必要があります。
また、受託者へどのような権限を与えるか、信託終了後に誰が不動産を取得するかによって、将来の使いやすさや税務上の取扱いも変わります。
司法書士法人あかつき総合法務事務所では、親御様の希望や不動産の状況を丁寧に確認したうえで、家族信託契約の設計、公証役場との調整、信託登記まで一貫して支援しています。
家族信託だけを前提にするのではなく、遺言書や任意後見契約など、ほかの制度を利用した方がよい場合も含めてご案内します。
「親名義の自宅を将来売却できるようにしておきたい」
「アパート経営を子どもへ引き継ぎたい」
「ローンが残っていても家族信託できるか知りたい」
このようなお悩みがある方は、親御様が元気なうちに、司法書士法人あかつき総合法務事務所へお気軽にご相談ください。
杉並区西荻北に拠点を構え、練馬区や中野区、武蔵野市、三鷹市など近隣地域の相続や遺言、家族信託、成年後見など、人生の節目に関わる手続きに親身に対応しています。初回相談は無料で、訪問対応も可能です。
「自分だけではどうにも解決できない…」「困っているけど、誰に頼んだらいいか分からない…」「信頼できる法律家に相談したい…!」とお悩みの方も、安心してご相談いただけます。
「この人に頼んで良かった…!」と心から思っていただけるよう、当事務所に在籍する司法書士・行政書士が全力でお客様をサポートいたします。どんな小さな悩みでも構いません。お気軽にお問い合わせください。